Placements à revenu fixe
Des revenus prévisibles grâce aux obligations d’entreprises
Pour que votre patrimoine puisse générer des rendements prévisibles
Nous sommes spécialisés dans le domaine
des revenus fixes depuis 20 ans.
Que faire lorsque votre patrimoine ne génère pas de revenus fiables
Toute personne ayant constitué un patrimoine au fil des années est souvent confrontée aux trois mêmes défis :
Votre argent se trouve sur des comptes ou dans des placements à court terme et perd progressivement son pouvoir d’achat en raison de l’inflation.
Vous avez l’impression de devoir repartir de zéro à chaque décision d’investissement : nouveaux produits, nouveaux termes, nouvelles promesses.
Vous ne voulez pas mettre votre patrimoine en péril par la spéculation, mais vous ne voulez pas non plus rester inactif face aux opportunités manquées.
Comment nous gérons vos obligations
Analyse
Nous analysons les obligations d’entreprises en évaluant le modèle économique de l’émetteur, la qualité de son bilan, ses flux de trésorerie et son niveau d’endettement.
Sélection
Nous sélectionnons les obligations qui correspondent le mieux à vos objectifs et vous conseillons en conséquence.
Structure
Nous combinons différentes échéances, niveaux de taux d’intérêt et émetteurs afin de créer un flux de paiements d’intérêts aussi régulier que possible.
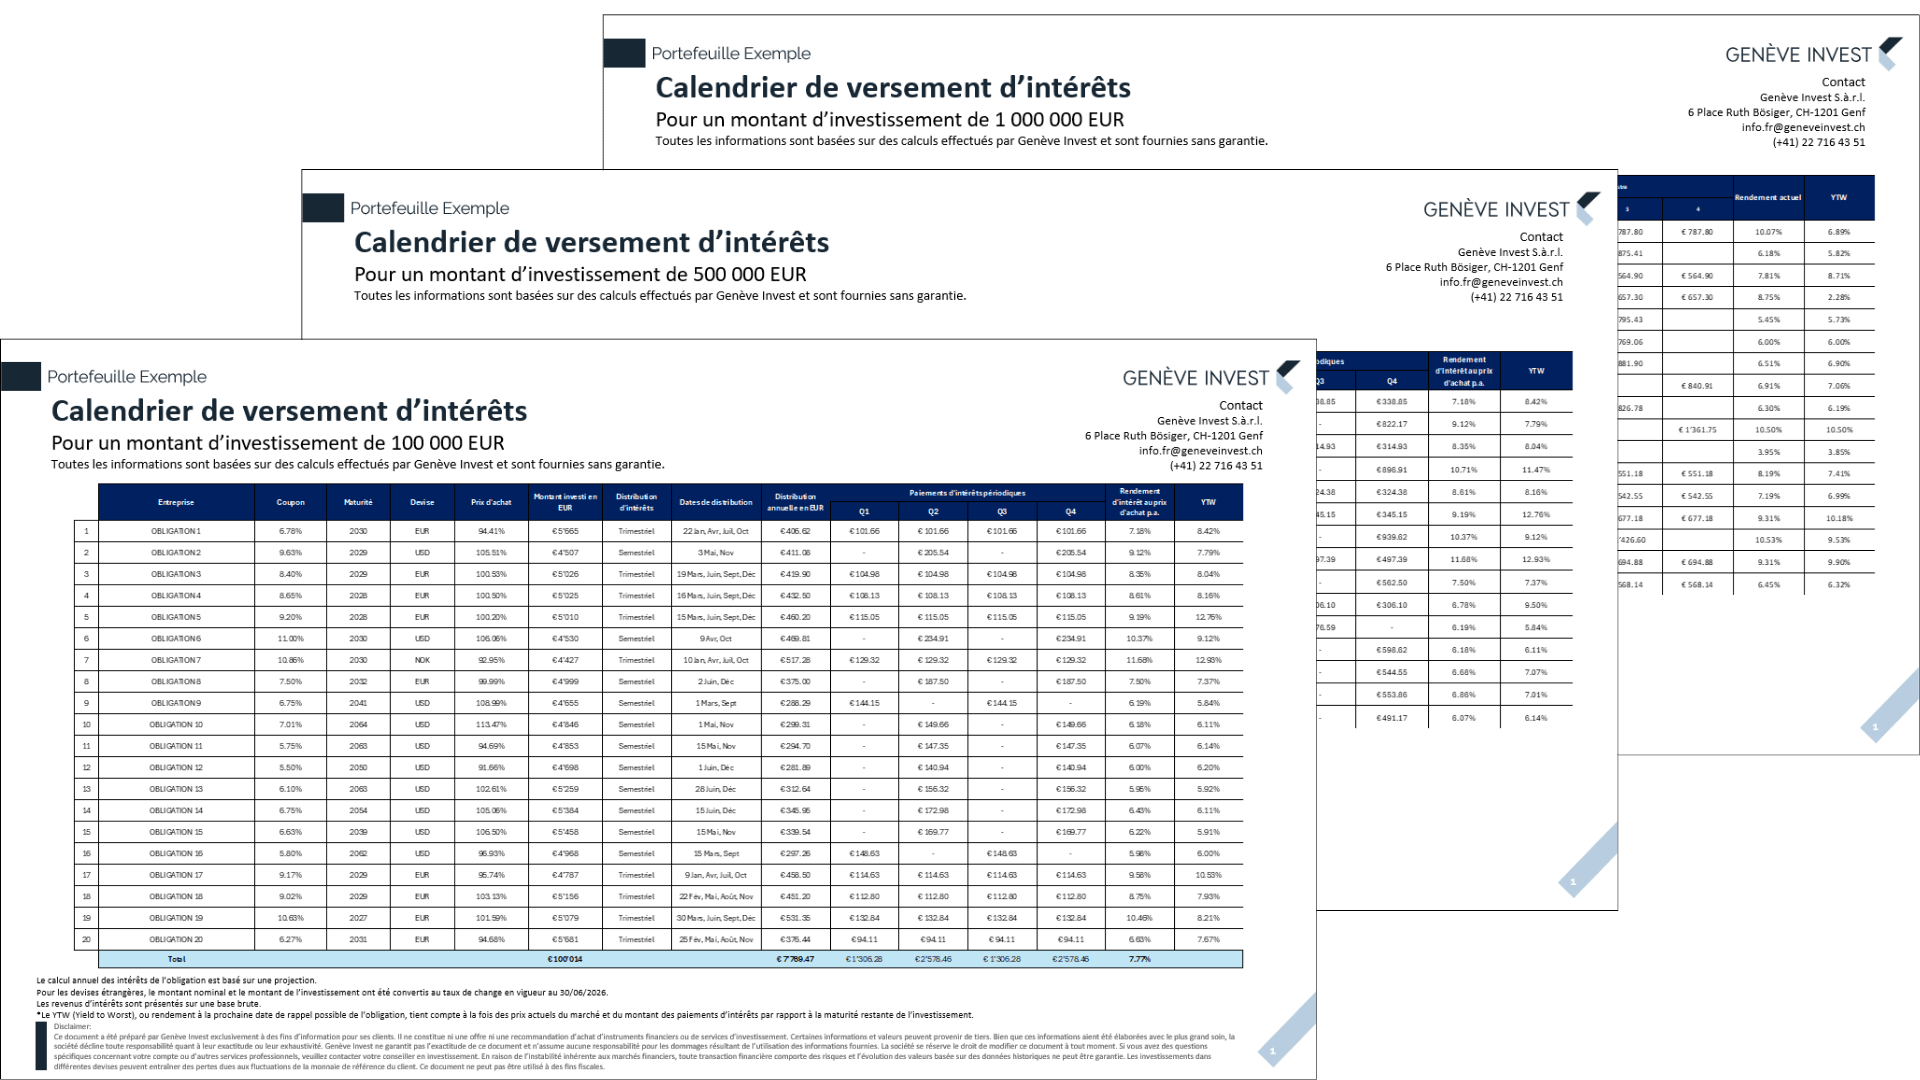
Votre calendrier d'intérêts
Votre calendrier des intérêts vous indique quand les paiements d’intérêts sont versés, afin que vous puissiez choisir de les utiliser ou de les réinvesti
Accès direct au marché
Nous entretenons des relations directes avec les banques émettrices et suivons en permanence le marché obligataire, y compris les segments qui sont souvent difficiles d’accès pour les investisseurs privés.
Interlocuteur personnel
Vous bénéficiez d’un interlocuteur dédié qui connaît votre situation et reste disponible pour répondre à vos questions.
Portefeuille à votre nom
Votre compte bancaire et votre portefeuille sont ouverts à votre nom auprès d’une banque dépositaire suisse. Vous conservez à tout moment le contrôle total de vos avoirs, tandis que nous assurons l’analyse et le suivi continu de votre portefeuille.
À quoi pourrait ressembler votre portefeuille obligataire
Choisissez un exemple de calendrier des intérêts correspondant à votre montant d'investissement :
Calendrier des intérêts fourni à titre d'exemple, sans engagement et sans garantie. Il ne constitue ni un conseil en investissement ni une offre. Les paiements d'intérêts et le remboursement du capital ne sont pas garantis et dépendent de l'émetteur. Les obligations comportent des risques ; les valeurs présentées à titre d'exemple ne préjugent pas des résultats futurs.
Et vous gagnez encore plus…
Un patrimoine qui soutient votre vie de manière prévisible
L’objectif des placements à revenu fixe avec Genève Invest n’est pas « le grand gain unique ». Nous préférons apporter la contribution la plus stable possible à votre planification financière.
Cela peut signifier :
Des moyens supplémentaires pour les voyages, les projets ou le soutien de la famille.
Des paiements d’intérêts réguliers qui peuvent contribuer à compléter vos dépenses courantes.
Le sentiment rassurant que votre patrimoine a une structure reconnaissable et n’est pas réparti de manière aléatoire.
Nos distinctions dans le domaine des obligations

Nominé quatre fois par CityWire
Catégorie : Global High Yield
- 2019 -
Prix: Best Fund Manager
2020 - 2021 - 2023
Nominé
Reçu par Genève Invest Europe S.A

Meilleur fonds de la catégorie
Performance sur 3 ans
- 2019 -
Fonds obligataire
Reçu par Genève Invest Europe S.A

Meilleur fonds de la catégorie
Performance sur 3 ans
- 2020 -
Fonds obligataire
Reçu par Genève Invest Europe S.A
Les fonds d’investissement présentés sur ce site internet et les distinctions associées se rapportent exclusivement aux produits de Genève Invest (Europe) AG, Luxembourg, et sont fournis à titre purement informatif. Genève Invest Sàrl (Suisse) fournit exclusivement des services de soutien dans le domaine de la recherche et de l’analyse pour Genève Invest (Europe) AG et n’agit ni en tant que direction de fonds ni en tant que gestionnaire de fortune de placements collectifs de capitaux. Elle n’est en aucune manière impliquée dans la gestion de portefeuille de ces fonds et n’assume aucune responsabilité à cet égard. La présentation des distinctions ne constitue ni une offre ni une recommandation d’achat d’instruments financiers. Les performances passées, distinctions ou notations ne constituent pas un indicateur fiable des résultats futurs. Les placements en capital sont soumis à des risques pouvant aller jusqu’à la perte du capital investi.
Plus de 1 000 clients dans plus de 50 pays font confiance à Genève Invest.
Ce que beaucoup d’investisseurs nous demandent
« Je peux acheter des obligations moi-même. »
C’est vrai – vous pouvez tout à fait acheter des obligations vous-même. La véritable question est de savoir auxquelles vous avez accès et comment les sélectionner. Le marché obligataire est complexe : certaines obligations ne sont pas cotées en bourse et les nouvelles émissions ne sont souvent pas annoncées publiquement. En tant qu’investisseur privé, il est également fréquent de ne recevoir aucune allocation, alors que les banques et les courtiers en obtiennent régulièrement. C’est là qu’un gestionnaire de fortune expérimenté apporte une réelle valeur ajoutée grâce à son accès direct au marché et à son expertise.
« Pourquoi se donner tout ce mal ? Je préfère placer mon argent sur un dépôt à terme. »
Les dépôts à terme offrent un taux d’intérêt fixe pour une durée déterminée. Les intérêts perçus sont généralement imposables et le rendement réel dépend également de l’inflation. Mais que se passe-t-il si les taux d’intérêt du marché évoluent ? Les dépôts à terme peuvent sembler attractifs à première vue, mais ils méritent d’être examinés de près. Les obligations permettent souvent de fixer les revenus d’intérêts sur une période beaucoup plus longue, à condition que l’émetteur honore ses engagements.
« Je préfère investir dans des actions et des ETF : ce sont eux qui offrent les meilleurs rendements. »
Les actions ont généré des rendements élevés sur de nombreuses périodes historiques, en particulier lorsqu’on les considère sur des horizons d’investissement de 20 ans ou plus. Toutefois, il existe également des périodes où les marchés actions évoluent défavorablement et où les investisseurs doivent faire face à des baisses importantes de valeur. Selon votre situation personnelle et vos objectifs de vie, les actions ne constituent donc pas toujours la solution la plus adaptée en matière de gestion de patrimoine.
« Les investissements immobiliers ne sont-ils pas la solution la plus sûre ? »
Il n’existe pas de réponse universelle. L’immobilier immobilise du capital et réduit la liquidité à court terme. De plus, l’entretien, la gestion des biens et les relations avec les locataires peuvent représenter une charge importante. Selon la structure de votre patrimoine, d’autres formes d’investissement peuvent offrir davantage de flexibilité et nécessiter moins de gestion au quotidien.
« Investir, c’est toujours un pari. Je préfère ne pas m’y engager. »
Un pari repose sur le hasard. Investir, en revanche, est une démarche structurée fondée sur des objectifs clairs, une réserve de liquidités adaptée, la diversification et un budget de risque défini. Les résultats ne peuvent jamais être garantis, mais le risque est géré de manière réfléchie, et non laissé au hasard.
Pourquoi « ne pas participer » est aussi risqué :
- Perte de pouvoir d’achat : Ceux qui restent durablement en liquidités/dépôts à terme supportent le risque d’inflation et de réinvestissement
- Risque de concentration : Détenir son patrimoine uniquement sur un compte/auprès d’une seule banque est aussi une forme de concentration
- Risque temporel : Une entrée tardive peut signifier manquer des opportunités pendant ce temps (sans les promettre)
Ce que signifie l’investissement professionnel :
- Vous pouvez définir vos objectifs, votre horizon temporel et vos besoins de liquidité
- Diversification entre émetteurs, secteurs et échéances tout en vérifiant la qualité
- Définition d’un budget de risque, par exemple, orienté stabilité plutôt que rendement maximal
- Surveillance régulière et ajustements en cas de changement des données
- Entrée progressive (par tranches) pour atténuer les effets de « timing »
Conclusion
Ne pas investir est aussi une décision, mais avec ses propres risques. Investir sérieusement signifie prendre et gérer consciemment les risques, plutôt que de parier. Si vous le souhaitez, nous pouvons présenter brièvement une approche orientée stabilité (sans promesse de performance) adaptée à votre profil et votre horizon temporel.
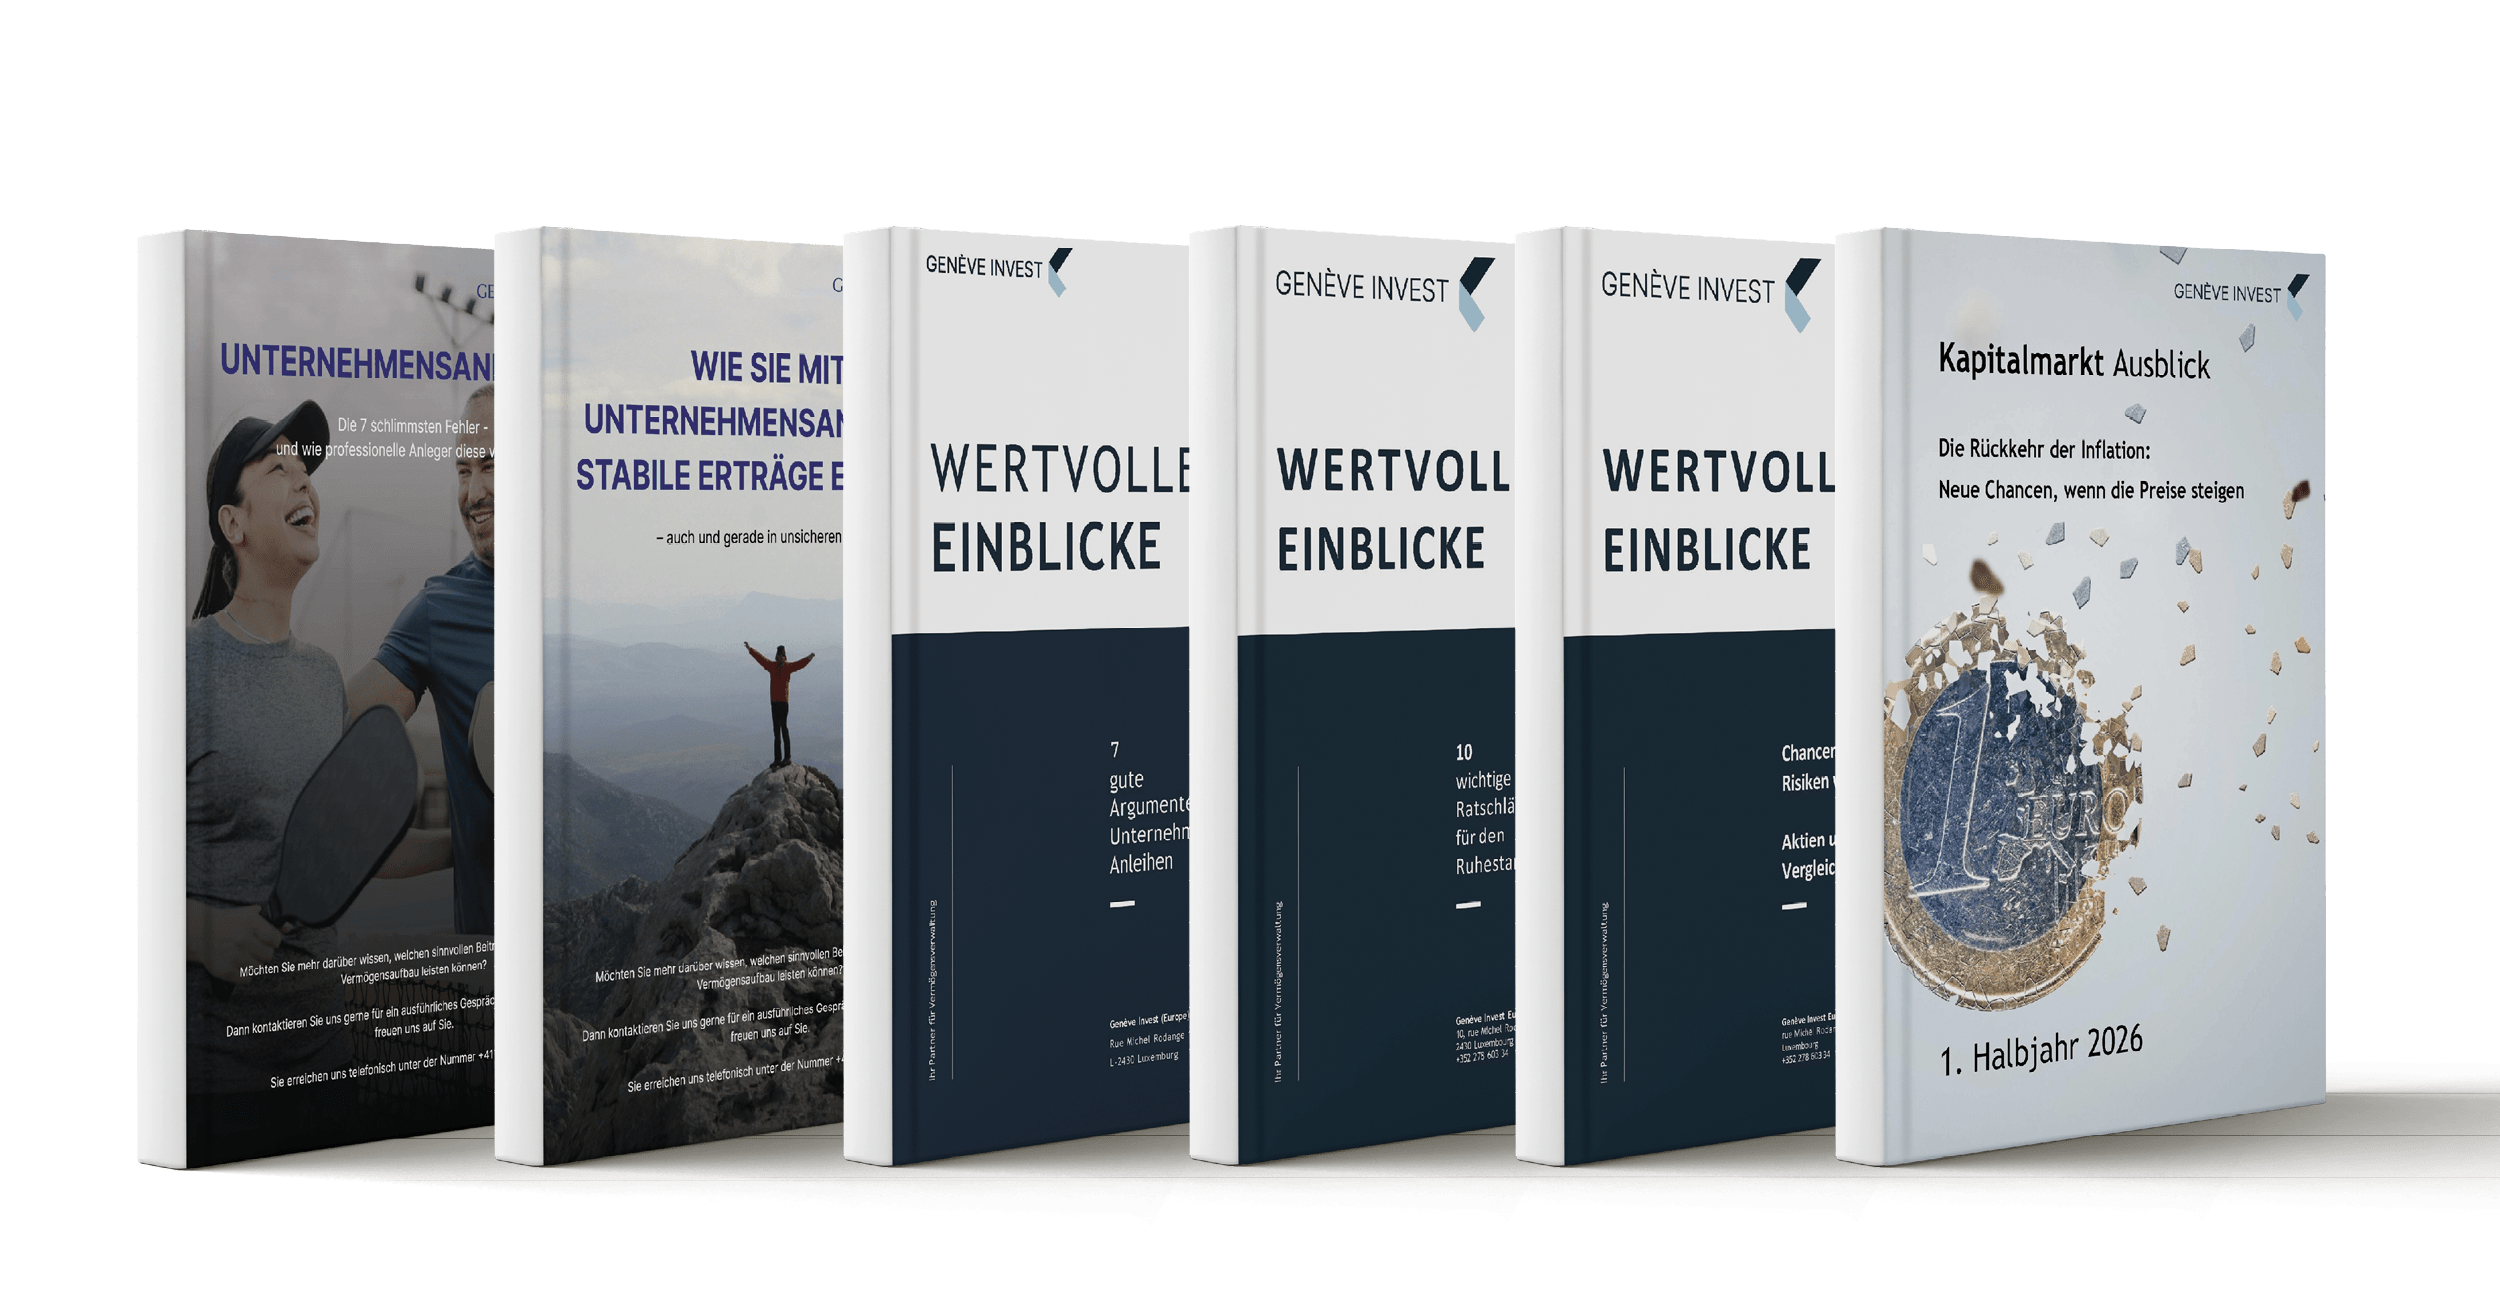
Profitez de nos 20 ans d’expérience. Lisez nos e-books.