Gestion de fortune pour la retraite · Genève

Votre argent suffira-t-il jusqu'à 95 ans ?

La plupart des Suisses planifient leur retraite jusqu'à 85 ans. C'est l'erreur de calcul la plus coûteuse de leur vie: qui a 65 ans aujourd'hui vit en moyenne encore plus de 20 ans, une femme sur trois atteint 90 ans. Cela ne concerne pas seulement les fortunés. Cela concerne toute personne qui a une caisse de pension.

Nous faisons le calcul avec vous en deux minutes. Et nous vous montrons ce que votre banque et votre robo-advisor ne montrent pas: le rendement dont votre capital a besoin pour durer jusqu'à 95 ans, et comment l'atteindre.

Un couple calcule sa retraite à la table de la cuisine

Le calcul que chacun devrait faire une fois. De préférence avant la décision.

Autorisé par la FINMASurveillance OSFINcontrol SA
À Genève depuis 2002Indépendant, dirigé par ses fondateurs
Votre dépôt, à votre nomSwissquote, Safra Sarasin, LLB, V-Bank
Dès 100'000 CHFDomicile en Suisse
Le problème

La caisse de pension calcule avec 5 pour cent. Le franc ne rapporte rien.

Qui retire son capital doit le faire travailler lui-même. Qui choisit la rente abandonne le capital. Les deux choix sont irréversibles. Et les intérêts qui faciliteraient cette décision n'existent pas en francs.

0,0%Taux directeur de la BNS
5 à 5,5%Taux de conversion de nombreuses caisses, surobligatoire
2'520CHFRente AVS maximale par mois, personne seule
20 à 23ansEspérance de vie à 65 ans, femmes et hommes

Sur un compte d'épargne, le capital perd chaque année du pouvoir d'achat. En obligations en francs, il rapporte un demi pour cent. Après 40 ans de travail, personne ne devrait recommencer à compter à 75 ans. C'est pourquoi nous comptons avant, avec vous.

Hors de Suisse, la situation est différente : la BCE a relevé son taux directeur en juin 2026 pour la première fois depuis trois ans, les emprunts d'État rapportent à nouveau et des obligations d'entreprises soigneusement sélectionnées en euros et en dollars paient jusqu'à 8 pour cent.

Sources : BNS, examen de juin 2026 ; OFAS, chiffres clés 2026 ; OFS, tables de mortalité ; Genève Invest, Perspectives des marchés 2e semestre 2026. Les taux de conversion sont indicatifs, votre caisse diffère.

Ce que l'argent rapporte aujourd'hui

Pour cent par an, valeurs indicatives octobre 2026, devises avant couverture
Compte d'épargne CHF0,0 à 0,3 Confédération 10 ansenv. 0,5 Bund allemand 10 ansenv. 3,5 France 10 ansenv. 5 Obligations d'entreprisesEUR/USD, sélection6 à 8 Sources : BNS, Deutsche Bundesbank, univers obligataire Genève Invest, octobre 2026. Le coupon n'est pas le rendement. Les devises comportent un risque de change.
Étape 1 · Check prévoyance

Votre argent suffira-t-il jusqu'à 95 ans? Faites le calcul avant que votre caisse de pension ne le fasse pour vous.

Huit données, deux minutes. Le résultat s'affiche immédiatement, sans inscription. Le rendement dont votre capital a besoin pour durer jusqu'à 95 ans, et la manière d'y parvenir, vous les trouvez dans votre Plan 95 personnel: rapport, calcul du levier et un entretien avec un conseiller dans votre langue. Gratuit.

Calcul simplifié : inflation de 1 pour cent par an sur le besoin, pas d'impôts sur le retrait du capital ni sur les revenus, pas de frais, pas de logement. Le résultat est votre calcul, pas un conseil. La rente de caisse de pension est calculée à vie, le capital jusqu'à épuisement.

Variante
Selon ce calcul, votre argent suffit

Vos hypothèses: Modifier les hypothèses

Le levier: combien de temps votre argent dure, selon le rendement

Un capital qui dort sur un compte ou dans les produits standard de la banque donne la première ligne. La troisième ligne, c'est un portefeuille investi pour le rendement et doté en même temps de trois mécanismes de protection. A quoi cela ressemble, vous le voyez juste sous ce calcul. Voici la solution

Votre Plan 95

Tout ce qu'il vous faut pour tenir jusqu'à 95 ans. Gratuit.

  1. 1Le rapportImmédiatement après l'envoi, avec vos chiffres: les deux variantes, le calcul du levier et les quatre leviers d'ajustement. À lire en ligne ou à enregistrer en PDF.
  2. 2Le calcul du levierLe rendement dont votre capital a besoin pour durer jusqu'à 95 ans, et comment nous comptons l'atteindre.
  3. 3L'entretien30 minutes avec un conseiller dans votre langue, avec votre certificat de prévoyance, à Genève ou par téléphone.

Pour les personnes domiciliées en Suisse disposant d'un patrimoine à investir d'au moins 100'000 francs, capital de caisse de pension compris.

En envoyant ce formulaire, vous acceptez que Genève Invest Sàrl vous contacte par e-mail et par téléphone. Détails dans les informations clients sur la protection des données.

La solution

Comment votre argent tient jusqu'à 95 ans: du rendement, avec trois mécanismes de protection.

Du rendement sans protection, c'est de la spéculation. De la protection sans rendement, c'est le compte d'épargne. Un portefeuille Genève Invest combine les deux, non par des produits, mais par trois règles que nous appliquons depuis 2002 à chaque position.

1

De la qualité avec un avantage durable

Nous n'achetons que des entreprises à forte rentabilité du capital, avec un pouvoir de fixation des prix et un modèle que les concurrents ne copient pas facilement. Ces entreprises conservent leur valeur parce qu'elles gagnent de l'argent même dans les mauvaises années. Cela protège la valeur de votre portefeuille.

2

Un achat en dessous de la valeur intrinsèque

Selon le principe value, nous n'achetons la qualité que si le prix est inférieur à ce que vaut l'entreprise. Cette décote est votre marge de sécurité: elle protège l'entrée quand le marché baisse, et c'est la raison pour laquelle nous achetons en crise quand les autres vendent.

3

Des obligations à intérêt prévisible

Avec une obligation, vous savez le jour de l'achat quel intérêt vous touchez chaque année et quand le capital vous revient. Des obligations d'entreprises soigneusement sélectionnées en euros et en dollars paient jusqu'à 8 pour cent. Avec ce revenu, vous pouvez planifier: il tombe que la bourse monte ou baisse, et l'obligation arrive à échéance.

Deux vérités sur l'argent

L'argent doit travailler. Et une petite avance devient énorme avec les années.

Deux curseurs, deux calculs. Le premier montre ce que devient votre capital selon l'endroit où il se trouve. Le second montre ce qu'un petit surplus de rendement grâce au value investing représente avec le temps.

Vérité 1

L'argent doit travailler efficacement en actions et en obligations. Avec le temps, les écarts sont énormes.

Vérité 2

Une petite surperformance grâce au value investing fait une énorme différence sur de longues périodes.

Calcul simplifié des intérêts composés, nominal, avant frais et impôts, sans fluctuations. Actions suisses 7,7 pour cent p.a. nominal de 1926 à 2023 (Pictet, étude Actions et obligations en Suisse). Les coupons ne sont pas un rendement de portefeuille; les devises comportent un risque de change. La surperformance par le value investing est un objectif de Genève Invest, pas un engagement; une gestion active peut aussi rester en retrait du marché. Chiffres Buffett: Berkshire Hathaway, lettre aux actionnaires 2024. Le passé n'est pas un indicateur fiable de l'avenir.

Le résultat

Des revenus nettement plus élevés et prévisibles que sur un compte ou dans un fonds indiciel, avec un portefeuille dont vous voyez et comprenez chaque position à tout moment. C'est exactement ce calcul que nous faisons dans le Plan 95 pour vos chiffres.

Demander mon Plan 95

Les obligations et les actions sont soumises à des risques de cours, de crédit et de change. Les intérêts correspondent au coupon à l'achat, pas au rendement du portefeuille. Une surperformance est un objectif, pas un engagement.

Le plan

Trois étapes. Votre argent reste toujours à votre nom.

1

Check prévoyance

En haut de cette page, deux minutes. Vous savez ensuite quelle est votre lacune et combien de temps votre capital suffit. Sur demande, vous recevez votre calcul sous forme de rapport personnel.

2

Analyse avec deux calculs

30 minutes, à Genève ou en visio. Nous calculons votre situation en francs, une fois avec devises couvertes, une fois sans. Plus le calcul fiscal capital contre rente.

3

Votre dépôt, construit sur mesure

Vous choisissez votre banque dépositaire : Swissquote, Safra Sarasin, LLB ou dès janvier 2027 V-Bank, à des conditions négociées par Genève Invest pour ses clients. Nous construisons votre dépôt en titres individuels et le gérons par procuration.

VousPropriétaire, contrôle total Votre banque dépositaire au choixSwissquote, Safra Sarasin,LLB, V-Bank (2027)Compte et dépôt à votre nom Genève InvestProcuration de gestion VersementOrdres Les retraits ne vont qu'à vous. Nous ne pouvons retirer aucun fonds. Nous gagnons quand vous gagnez.
Pourquoi sur mesure

Une gestion de fortune construite pour vous. Pas du prêt-à-porter.

Les quatre stratégies que vous voyez plus bas sont des groupes dans lesquels nous réunissons des mandats similaires. Votre dépôt n'est aucun d'eux. Il est construit en titres individuels, taillé sur vos besoins : votre lacune, votre horizon, vos impôts, votre monnaie.

1

Des titres individuels, pas des produits

Nous achetons pour vous des obligations et des actions individuelles que nous avons analysées nous-mêmes. Pas de fonds maison, pas de certificats, pas de produits sur lesquels quelqu'un d'autre gagne. Vous voyez chaque position dans votre dépôt.

2

Objectif : battre l'indice

Notre ambition est une surperformance systématique des indices pertinents par un value investing ciblé : stock picking et bond picking selon le principe de la valeur. La qualité à un prix raisonnable, achetée quand les autres vendent.

3

Actif, pas passif

Qui investit en fonds indiciels porte tout le risque de marché et ne peut pas battre le marché. Nous pilotons le risque activement : sécuriser les gains, ajuster les positions, rester capable d'agir dans les crises. C'est la différence décisive.

Une surperformance est un objectif, pas une promesse. Une gestion active peut aussi rester en retrait du marché certaines années. Les performances passées ne sont pas un indicateur fiable des résultats futurs.

Étape 3 · Deux moteurs

Du revenu par les obligations. De la croissance par les actions de qualité.

Un portefeuille de prévoyance a besoin des deux : un moteur qui verse de l'argent chaque mois et un moteur qui fait croître le capital sur 20 ans. La pondération découle de vos chiffres du check.

Moteur 1 · Revenu

Obligations en euros et en dollars, soigneusement sélectionnées

Notre cœur de métier depuis plus de 20 ans : des obligations d'entreprises solides que nous connaissons depuis des années, avec des intérêts courants allant jusqu'à 8 pour cent en euros et en dollars. Pas de certificats, pas de produits structurés, des titres individuels dans votre dépôt.

  • Sélection par des experts qui examinent chaque débiteur individuellement
  • Les coupons arrivent sur votre compte, le capital reste investi
  • Au choix couvertes en francs via une solution de fonds, ou en devises

Les obligations comportent des risques de taux, de crédit et de change. Le taux indiqué est le coupon courant, pas le rendement de votre dépôt.

Moteur 2 · Croissance

Actions de qualité, suisses et internationales

Des entreprises à forte rentabilité du capital, au chiffre d'affaires croissant et au pouvoir de fixation des prix, sélectionnées selon la méthode Genève Invest et achetées quand le prix est juste. Un cœur en francs, complété par des entreprises de qualité internationales qui n'existent pas en Suisse.

  • Titres en francs comme cœur : revenus et cours dans votre monnaie
  • Les gains en capital sont exonérés d'impôt pour les investisseurs privés suisses, les intérêts et dividendes non
  • La qualité d'abord, la valorisation ensuite, jamais les modes

Les actions fluctuent davantage que les obligations. Le traitement fiscal dépend de votre situation personnelle.

La question du franc, calculée ouvertement

L'avantage de taux de l'euro et du dollar sur le franc est aussi le prix de la couverture. Qui couvre garde l'intérêt moins cette différence et n'a pas de risque de change. Qui ne couvre pas reçoit l'intérêt complet et porte le risque que le franc s'apprécie. Les deux sont justes, selon la situation. Nous vous montrons les deux calculs.

Exemple avec un coupon de 6,5 pour cent en euros et un différentiel de taux d'environ 2 points (octobre 2026, source : BNS, BCE). La couverture ne se fait pas dans votre dépôt mais via une solution de fonds ; détails et coûts lors de l'entretien.

Une obligation en euros à 6,5 pour cent de coupon, vue en francs

Pour cent par an, présentation simplifiée, pas une prévision
Devise acceptée6,5 %plus ou moins le change ; le franc a étéhistoriquement env. 1 à 2 % p.a. plus fortCouverte en francsenv. 4,5 %pas de risque de change, coût env. 2 pointsObligation en francs, mêmeduréeenv. 0,5 %Compte d'épargneenv. 0,25 % Le rendement net de frais peut différer. Aucune garantie.
Preuve

Quatre groupes de stratégies. Tous les chiffres publiés, tous audités.

Performance annualisée 2023 à 2025, calculée en euros, nette de frais, avant impôts. Chaque groupe réunit des mandats gérés individuellement d'orientation similaire. Le rapport de performance a été audité par BDO SA selon ISAE 3000. Pour un dépôt en francs, le résultat diffère selon le cours de change.

Dépôt rente+5,0%p.a. en euros · accent obligations
Revenu plus rendement+8,1%p.a. en euros · obligations avec part actions
Dépôt équilibré+14,2%p.a. en euros · équilibré
Dépôt dynamique+19,6%p.a. en euros · accent actions

Les performances passées ne sont pas un indicateur fiable des résultats futurs. Des rendements plus élevés s'accompagnent de fluctuations plus fortes. Toutes les valeurs sont calculées en euros ; l'euro s'est déprécié face au franc sur la période, un investisseur en francs aurait obtenu un résultat différent. Source : Genève Invest Sàrl, rapport de performance au 31.12.2025.

Dans un niveau de taux plus élevé, nous voyons avant tout le prix plus bas auquel la qualité s'achète aujourd'hui.Genève Invest, Perspectives des marchés 2e semestre 2026
Bibliothèque

Trois documents à lire avant la retraite.

Gratuits, écrits pour des investisseurs domiciliés en Suisse, dans votre boîte e-mail en quelques minutes. La bibliothèque complète de 17 documents se trouve sur une page dédiée.

Prévisions de marché

Prévisions 2e semestre 2026: euphorie IA et dilemme des taux

Parce que vous êtes investi et devez savoir si les taux continuent de monter, si le rallye de l'IA bascule et si les marchés obligataires tiennent. Avant que le marché ne vous le montre.

Taux, obligations, actions, devises, matières premières: trois scénarios, des positions claires et les endroits où nous avons eu raison trop tôt.

32 pages · 2e semestre 2026Demander
E-book · Prévoyance

Votre argent suffira-t-il jusqu'à 95 ans ?

Parce qu'après 21 pages vous saurez répondre à la question que personne n'ose poser à sa caisse de pension : et si je vis jusqu'à 95 ans ?

Les projections de la Confédération pour l'AVS, capital ou rente, le risque de séquence, la stratégie des seaux et les deux moteurs d'un portefeuille de prévoyance, calculés avec 1 million de francs. 2e édition.

31 pages · 2e édition, octobre 2026 · françaisDemander
E-book · Intérêts

10 obligations avec jusqu'à 9,5 pour cent d'intérêt

Parce que dix obligations concrètes avec des chiffres en disent plus que toute théorie, et que la fenêtre des taux ne reste pas ouverte éternellement.

Sécuriser les intérêts tant qu'il est temps. Dix fiches en euros, un portefeuille modèle et un chapitre sur la couverture en francs.

24 pages · françaisDemander

Publicité. Les documents ne citent aucun titre individuel à titre de recommandation et ne remplacent pas un conseil personnel.

Les 17 documents de la bibliothèque
Analyse de portefeuille

Ce qui cloche dans votre portefeuille, nous le voyons en 20 minutes. Vous aussi.

Les banques parquent l'argent de leurs clients dans leurs propres fonds. Les robo-advisors achètent des ETF indiciels et vous laissent porter tout le risque de marché. Et les investisseurs privés répètent depuis des décennies les mêmes sept erreurs. Envoyez-nous votre relevé de portefeuille, nous vous montrons ce qui vous coûte du rendement et ce que vous pouvez y faire. Gratuit, dans votre langue, sans engagement.

Comment se déroule l'analyse

Vous nous envoyez votre relevé de portefeuille actuel (un PDF suffit). Sous cinq jours ouvrables, vous recevez une appréciation écrite sur le risque, les coûts, la qualité des positions et les lacunes, ainsi qu'un entretien avec un conseiller dans votre langue qui passe les points en revue avec vous. Ce que vous faites ensuite, c'est vous qui décidez.

Demander l'analysePour les portefeuilles dès 100'000 francs, domicile en Suisse.

L'analyse est une appréciation fondée sur les documents transmis et ne remplace pas un conseil complet. Publicité.

Autotest

Cochez ce qui s'applique à votre portefeuille

Les sept erreurs que nous trouvons le plus souvent

Faire analyser ces points
Comparaison

Banque, robo-advisor ou Genève Invest? Le tableau que votre banque ne vous montre pas.

CritèreBanqueRobo-advisorGenève Invest
Contenu du dépôtFonds et produits maison, souvent en retrait du marchéETF indiciels du fournisseurObligations et actions individuelles, choisies sur le marché et analysées par nous
ObjectifPlacer des produitsRendement du marché moins les coûtsSurperformance systématique des indices pertinents par le value investing
Gestion activeLimitée, selon l'opinion maisonAucune ; plein risque de marché, aucune chance de surperformancePilotage actif du risque et des positions, stock et bond picking
IndividualitéProfils standardQuestionnaire, classe de risqueTaillé sur votre lacune, votre horizon, vos impôts et votre monnaie
Coûts totauxPlusieurs postes, rétrocessionsFrais des ETF plus frais du robo, souvent 1 à 2 pour cent au total, sans valeur ajoutéePetite commission de base transparente plus une commission de performance liée au résultat avec high-water mark; tout figure sur le relevé de dépôt
RésiliationSelon contratÀ tout momentPour la fin de chaque trimestre, sans durée minimale
InterlocuteurChange régulièrementChat ou hotlineUne personne à Genève qui gère votre dépôt

Comparaison simplifiée de modèles types, sans affirmation sur des prestataires particuliers. Une surperformance est un objectif, pas une promesse.

Qui gère votre argent

Cinq personnes. Trois régions linguistiques. Une personne responsable de vous.

Spécialisés depuis 2002 dans les obligations d'entreprises à haut rendement et les actions de valeur. Vous ne parlez pas à une hotline, mais à la personne qui gère votre portefeuille, dans votre langue, et qui fait chaque semaine le calcul avec des personnes avant la retraite.

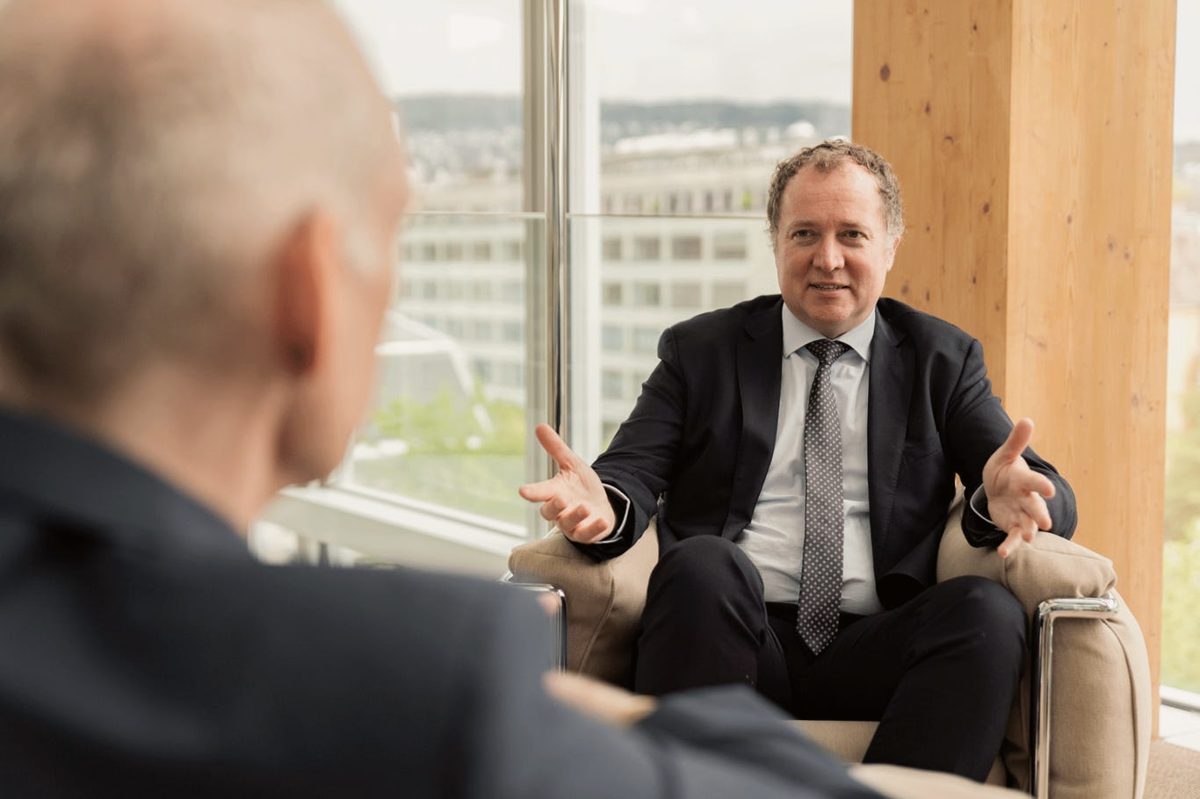
Helge Müller en entretien avec un client dans les bureaux de Genève Invest à Genève

Helge Müller en entretien client, Genève.

La Bourse, c'est garder ses nerfs là où les autres les perdent.Erhard Blanck, cité dans les Perspectives des marchés 2e semestre 2026
Vos interlocuteurs en français
Romain Daudey
Romain DaudeyDirecteur général et conseiller · Suisse romandeLangues: FR, ENJe dirige Genève Invest et je suis moi-même des clients en Suisse romande. Qui nous confie son argent connaît celui qui décide.+41 22 716 43 51
Anthony Koyoumian
Anthony KoyoumianChargé de clientèle et gérant de portefeuille · Suisse romandeLangues: FR, ENJe suis votre interlocuteur en Suisse romande, du premier entretien au relevé de dépôt.+41 22 716 43 51

Un conseiller dans votre langue vous rappelle dans un jour ouvrable.

Toute l'équipe par région linguistique

Suisse alémanique

Helge Müller
Helge Müller
Fondateur, directeur général et gérant de portefeuille · DE, FR, EN, ES, PT
Stephanie Roderburg
Stephanie Roderburg
Gérante de portefeuille · DE, FR, EN

Suisse romande

Romain Daudey
Romain Daudey
Directeur général et conseiller · FR, EN
Anthony Koyoumian
Anthony Koyoumian
Chargé de clientèle et gérant de portefeuille · FR, EN

Tessin

Giacomo Iezzi
Giacomo Iezzi
Gérant de portefeuille, clientèle italophone · IT, EN
Questions fréquentes
Capital ou rente : que conseillez-vous ?

Cela dépend de votre taux de conversion, de votre santé, de votre situation fiscale et de votre souhait de transmettre du capital. Nous ne conseillons pas de manière générale, nous calculons les deux variantes en francs. Souvent, un mélange est la meilleure réponse.

Que coûte la gestion de fortune?

Une petite commission de base transparente en pour cent de la fortune gérée plus une commission de performance liée au résultat, toujours sur la base d'un high-water mark: nous ne participons à nouveau que lorsque votre portefeuille a dépassé son précédent plus haut. Tout figure sur votre relevé de dépôt. Les taux exacts et un décompte des frais vous sont remis avant la signature.

Qu'est-ce qui vous distingue d'un robo-advisor ?

Un robo-advisor investit en fonds indiciels. Vous portez ainsi tout le risque de marché, une surperformance est exclue, et les coûts totaux des ETF et du robo atteignent souvent 1 à 2 pour cent. Nous construisons votre dépôt en titres individuels, pilotons le risque activement et visons à battre les indices pertinents.

Je pense en francs. Pourquoi des obligations en euros et en dollars ?

Parce qu'il n'y a presque pas d'intérêts en francs. Des obligations en euros et en dollars d'entreprises solides, soigneusement sélectionnées, paient jusqu'à 8 pour cent. Vous décidez si nous couvrons la devise en francs via une solution de fonds ou si vous acceptez la devise. Nous calculons les deux.

Pourquoi les chiffres de performance sont-ils en euros ?

Parce que la majeure partie de nos placements est libellée en euros et que le rapport de performance est audité par BDO en euros. Pour un dépôt en francs, le résultat diffère selon le change, dans les deux sens. Lors de l'entretien, nous vous montrons la conversion pour votre période.

Où est mon argent ?

Sur un compte et un dépôt à votre nom auprès d'une banque dépositaire de votre choix : Swissquote, Banque J. Safra Sarasin, Liechtensteinische Landesbank ou dès janvier 2027 V-Bank. Genève Invest a négocié avec ces banques des conditions que vous n'obtenez en général pas en tant que client individuel. Nous recevons une procuration de gestion pour les décisions de placement, mais aucun accès aux retraits.

Puis-je résilier ?

Oui, pour la fin de chaque trimestre, sans durée minimale. Votre dépôt subsiste, vous décidez de la suite.

À partir de quel montant travaillez-vous ?

Dès une fortune de placement de 100'000 CHF. En dessous, nous recommandons les documents de notre bibliothèque.

Qui surveille Genève Invest ?

Genève Invest Sàrl est autorisée par la FINMA en tant que gestionnaire de fortune. La surveillance courante est exercée par l'organisme de surveillance OSFINcontrol SA.

Mes revenus sont-ils garantis ?

Non. Obligations et actions comportent des risques de cours, de crédit et de change. Ce que nous offrons, c'est la transparence : vous voyez à tout moment ce que fait votre dépôt et ce qu'il coûte.

Qu'est-ce que le Plan 95?

Un ensemble gratuit en trois parties: votre rapport de prévoyance personnel avec les deux variantes, le calcul du levier qui montre le rendement dont votre capital a besoin pour durer jusqu'à 95 ans, et un entretien de 30 minutes avec un conseiller dans votre langue. Il s'adresse aux personnes domiciliées en Suisse disposant d'un patrimoine à investir d'au moins 100'000 francs, capital de caisse de pension compris.

Que contiennent les prévisions de marché?

Notre appréciation pour le second semestre 2026 sur 32 pages: taux, obligations, actions, devises et matières premières, trois scénarios plutôt qu'une prévision unique, et des positions claires sur ce que nous achetons, vendons ou attendons. C'est une appréciation, pas un engagement, et elle ne recommande aucun titre individuel.

Qu'est-ce que l'analyse de portefeuille?

Vous nous envoyez votre relevé de portefeuille actuel, nous examinons le risque, les coûts, la qualité des positions et les lacunes, et nous vous montrons par écrit et lors d'un entretien ce qui vous coûte du rendement. Gratuit, pour les portefeuilles dès 100'000 francs et un domicile en Suisse. Ce que vous changez ensuite, c'est vous qui décidez.
Genève Invest en chiffres
2002Fondation à Genève, dirigée par ses propriétaires depuis
4Langues avec un interlocuteur dédié: allemand, français, italien, anglais
4Banques dépositaires au choix: Swissquote, Safra Sarasin, LLB, V-Bank
100'000Francs d'investissement minimum, caisse de pension comprise
0 %de commission de performance tant que votre portefeuille est sous son précédent plus haut (high-water mark)
TrimestreRésiliation à chaque fin de trimestre, sans durée minimale
Genève Invest en 60 secondes

Genève Invest Sàrl est un gestionnaire de fortune indépendant, autorisé par la FINMA, établi à Genève et fondé en 2002. La société gère la fortune de personnes privées domiciliées en Suisse dès 100'000 CHF, de manière individuelle et en titres individuels, avec un accent sur la retraite : obligations d'entreprises soigneusement sélectionnées en euros et en dollars avec des intérêts allant jusqu'à 8 pour cent, au choix couvertes en francs, ainsi que des actions de qualité suisses et internationales selon le principe de la valeur. L'objectif est une surperformance systématique des indices pertinents. Les clients détiennent compte et dépôt à leur nom chez Swissquote, Banque J. Safra Sarasin, Liechtensteinische Landesbank ou dès 2027 V-Bank, à conditions préférentielles ; Genève Invest agit par procuration de gestion. Quatre groupes de stratégies réunissent des mandats similaires ; leur performance est publiée, calculée en euros et auditée par BDO. La rémunération se compose d'une petite commission de base transparente et d'une commission de performance liée au résultat avec high-water mark; les mandats sont résiliables pour la fin de chaque trimestre. La surveillance est exercée par OSFINcontrol SA.