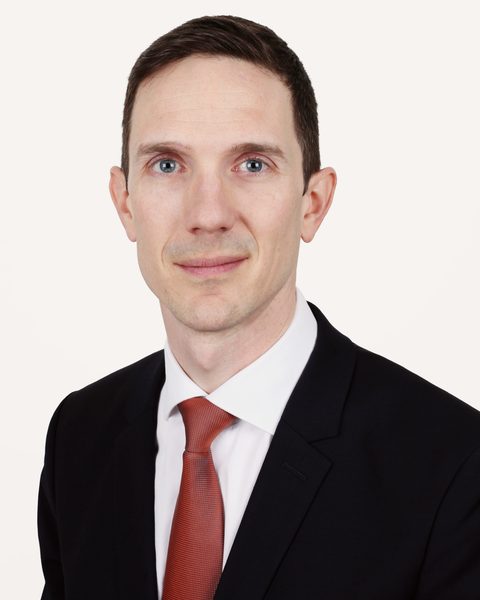
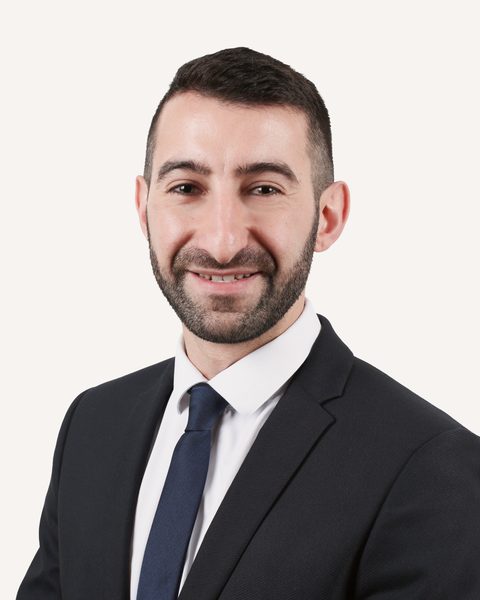
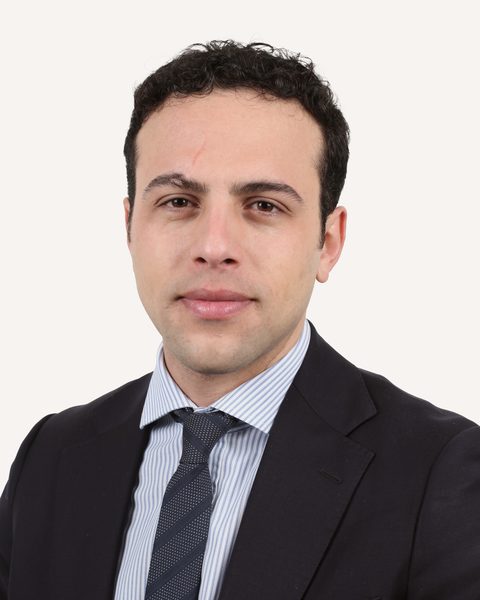
Wer Ihr Geld betreut
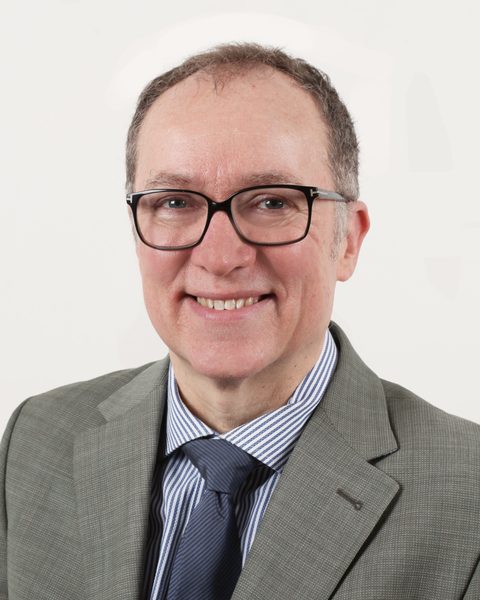
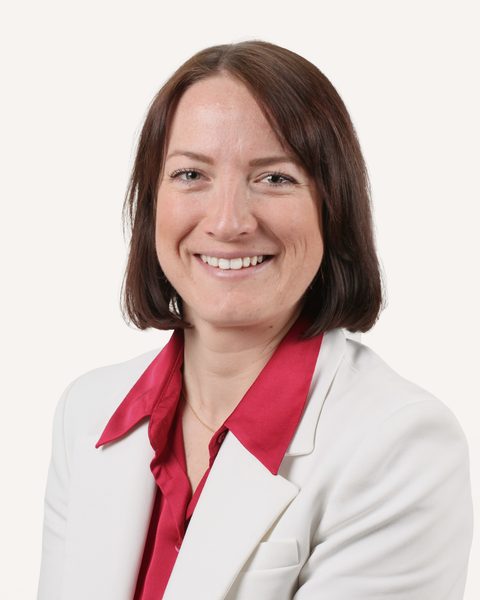
Fünf Menschen. Vier Sprachen. Eine Person, die für Sie zuständig ist.
Seit 2002 auf ertragsstarke Unternehmensanleihen und werthaltige Aktien spezialisiert. Sie sprechen nicht mit einer Hotline, sondern mit der Person, die Ihr Depot verwaltet, in Ihrer Sprache, und die jede Woche mit Menschen vor dem Ruhestand rechnet.
Häufige Fragen
Reicht meine gesetzliche Rente?
Für die meisten nicht allein. Im OECD-Schnitt ersetzt die Pflichtrente rund die Hälfte des letzten Bruttolohns, in vielen Ländern weniger. Wie gross Ihre Lücke ist, zeigt der Check oben; im Gespräch rechnen wir sie mit Ihrer Renteninformation genau durch.
Was kostet die Vermögensverwaltung?
Eine kleine, transparente Grundgebühr in Prozent des verwalteten Vermögens plus eine ergebnisabhängige Erfolgsbeteiligung, immer auf Basis einer High-Water-Mark: Wir sind erst wieder beteiligt, wenn Ihr Depot seinen früheren Höchststand übertroffen hat. Alles steht auf Ihrem Depotauszug. Die genauen Sätze und einen Kostenausweis erhalten Sie vor Vertragsschluss.
Was unterscheidet Sie von einem Robo-Advisor?
Ein Robo-Advisor legt in Indexfonds an. Damit tragen Sie das volle Marktrisiko, eine Outperformance ist ausgeschlossen, und die Gesamtkosten aus ETF-Gebühren und Robo-Gebühr liegen oft bei 1 bis 2 Prozent. Wir bauen Ihr Depot aus Einzeltiteln, steuern Risiko aktiv und verfolgen das Ziel, die relevanten Indizes zu schlagen.
Ich denke in Euro. Warum auch Anleihen in Dollar?
Weil ein Teil der solidesten Unternehmen Anleihen in Dollar ausgibt, oft mit höherem Zins. Sie entscheiden, wie hoch der Dollar-Anteil in Ihrem Depot sein darf. Wir rechnen Ihnen vor, was er bringt und welches Wechselkursrisiko er trägt.
Warum sind die Performance-Zahlen in Euro?
Weil der Grossteil unserer Anlagen in Euro notiert und der Performance-Report von BDO in Euro geprüft wird. Für ein Depot in Euro sind die Zahlen damit direkt vergleichbar.
Wo liegt mein Geld?
Auf einem Konto und Depot auf Ihren Namen bei einer Depotbank Ihrer Wahl: Swissquote, Bank J. Safra Sarasin, Liechtensteinische Landesbank oder ab Januar 2027 V-Bank. Genève Invest hat mit diesen Banken Konditionen ausgehandelt, die Sie als Einzelkunde in der Regel nicht erhalten. Wir bekommen eine Verwaltungsvollmacht für Anlageentscheide, aber keinen Zugriff auf Auszahlungen.
Kann ich kündigen?
Ja, jeweils auf Quartalsende, ohne Mindestlaufzeit. Ihr Depot bleibt bestehen, Sie entscheiden, was damit geschieht.
Ab welchem Betrag arbeiten Sie mit Kunden?
Ab einem Anlagevermögen von 100.000 €. Darunter empfehlen wir die Dokumente aus unserer Bibliothek.
Wer beaufsichtigt Genève Invest?
Genève Invest Sàrl ist von der FINMA als Vermögensverwalter bewilligt. Die laufende Aufsicht erfolgt durch die Aufsichtsorganisation OSFINcontrol AG.
Sind meine Erträge garantiert?
Nein. Anleihen und Aktien unterliegen Kurs-, Bonitäts- und Währungsrisiken. Was wir bieten, ist Transparenz: Sie sehen jederzeit, was Ihr Depot tut und was es kostet.
Was ist der 95-Plan?
Ein kostenloses Paket aus zwei Teilen: die Hebel-Rechnung, die zeigt, welche Rendite Ihr Kapital braucht, damit es bis 95 reicht, und ein 30-minütiges Gespräch mit einem Berater in Ihrer Sprache. Es richtet sich an Personen mit einem Anlagevermögen ab 100.000 €.
Was steht in der Marktprognose?
Unsere Einschätzung für das zweite Halbjahr 2026 auf 32 Seiten: Zinsen, Anleihen, Aktien, Devisen und Rohstoffe, drei Szenarien statt einer Prognose, und klare Positionen, wo wir kaufen, verkaufen oder warten. Sie ist eine Einschätzung, keine Zusage, und nennt keine Einzeltitel als Empfehlung.
Was ist die Depot-Analyse?
Sie senden uns Ihren aktuellen Depotauszug, wir prüfen Risiko, Kosten, Qualität der Positionen und Lücken und zeigen Ihnen schriftlich und im Gespräch, was Sie Rendite kostet. Kostenlos, für Depots ab 100.000 €. Ob Sie danach etwas ändern, entscheiden Sie.