Chi gestisce il vostro denaro
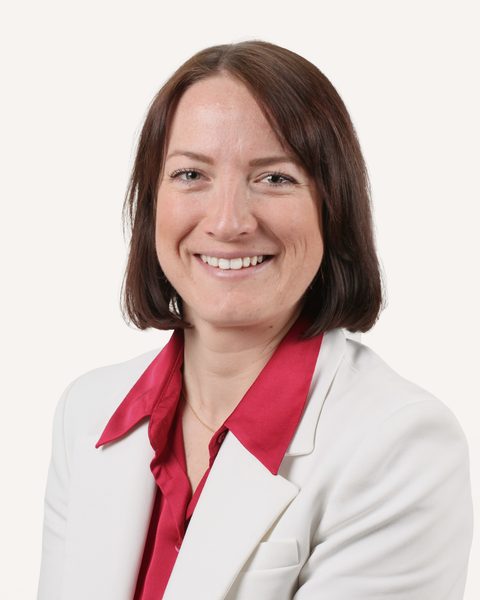
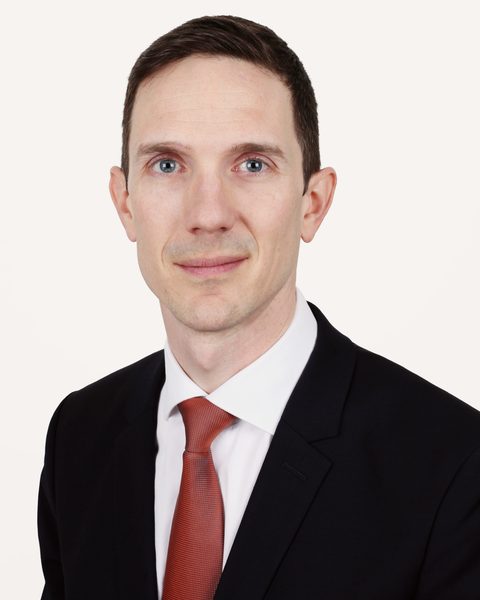
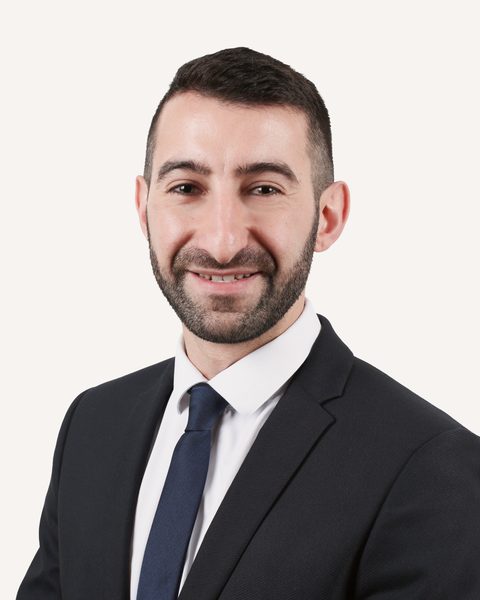
Cinque persone. Quattro lingue. Una persona responsabile per voi.
Dal 2002 specializzati in obbligazioni societarie ad alto rendimento e azioni di valore. Non parlate con una hotline, ma con la persona che gestisce il vostro portafoglio, nella vostra lingua, e che ogni settimana fa i conti con persone prima della pensione.
Domande frequenti
La mia pensione statale basta?
Per la maggior parte delle persone non da sola. Nella media OCSE la pensione obbligatoria sostituisce circa la metà dell'ultimo salario lordo, in molti paesi meno. Quanto è grande la vostra lacuna lo mostra il check qui sopra; nel colloquio la calcoliamo con precisione con il vostro estratto previdenziale.
Quanto costa la gestione patrimoniale?
Una piccola commissione di base trasparente in percentuale del patrimonio gestito più una commissione di performance legata al risultato, sempre sulla base di un high-water mark: partecipiamo di nuovo solo quando il vostro portafoglio ha superato il precedente massimo. Tutto figura sull'estratto del deposito. Le aliquote esatte e un prospetto dei costi li ricevete prima della firma.
Cosa vi distingue da un robo-advisor?
Un robo-advisor investe in fondi indicizzati. Portate così l'intero rischio di mercato, una sovraperformance è esclusa e i costi totali di ETF e robo raggiungono spesso l'1-2 per cento. Noi costruiamo il vostro deposito con titoli singoli, gestiamo il rischio attivamente e puntiamo a battere gli indici rilevanti.
Penso in euro. Perché anche obbligazioni in dollari?
Perché una parte delle imprese più solide emette obbligazioni in dollari, spesso con un interesse più alto. Decidete voi quanto può essere alta la quota in dollari nel vostro deposito. Vi mostriamo cosa rende e quale rischio di cambio comporta.
Perché le cifre di performance sono in euro?
Perché la maggior parte dei nostri investimenti è in euro e il rapporto sulla performance è verificato da BDO in euro. Per un deposito in euro le cifre sono quindi direttamente confrontabili.
Dov'è il mio denaro?
Su un conto e un deposito a vostro nome presso una banca depositaria a vostra scelta: Swissquote, Banca J. Safra Sarasin, Liechtensteinische Landesbank o da gennaio 2027 V-Bank. Genève Invest ha negoziato con queste banche condizioni che di norma non ottenete come cliente singolo. Riceviamo una procura di gestione per le decisioni d'investimento, ma nessun accesso ai prelievi.
Posso disdire?
Sì, per la fine di ogni trimestre, senza durata minima. Il vostro deposito resta, decidete voi cosa farne.
A partire da quale importo lavorate?
Da un patrimonio d'investimento di 100.000 €. Al di sotto raccomandiamo i nostri documenti gratuiti.
Chi vigila su Genève Invest?
Genève Invest Sàrl è autorizzata dalla FINMA come gestore patrimoniale. La vigilanza corrente è esercitata dall'organismo di vigilanza OSFINcontrol SA.
I miei redditi sono garantiti?
No. Obbligazioni e azioni comportano rischi di corso, di credito e di cambio. Ciò che offriamo è la trasparenza: vedete in ogni momento cosa fa il vostro deposito e quanto costa.
Cos'è il Piano 95?
Un pacchetto gratuito in due parti: il calcolo della leva, che mostra quale rendimento serve al vostro capitale per durare fino a 95 anni, e un colloquio di 30 minuti con un consulente nella vostra lingua. Si rivolge a persone con un patrimonio da investire a partire da 100.000 €.
Cosa contengono le previsioni di mercato?
La nostra valutazione per il secondo semestre 2026 su 32 pagine: tassi, obbligazioni, azioni, valute e materie prime, tre scenari invece di una sola previsione, e posizioni chiare su dove compriamo, vendiamo o aspettiamo. E' una valutazione, non un impegno, e non raccomanda singoli titoli.
Cos'è l'analisi del portafoglio?
Ci inviate l'estratto attuale del vostro portafoglio, esaminiamo rischio, costi, qualità delle posizioni e lacune e vi mostriamo per iscritto e nel colloquio cosa vi costa rendimento. Gratuita, per portafogli a partire da 100.000 €. Se poi cambiare qualcosa, lo decidete voi.